Domain versicherungsrente.de kaufen?
Wir ziehen mit dem Projekt
versicherungsrente.de um.
Sind Sie am Kauf der Domain
versicherungsrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsrente.de kaufen?
Wie kann die Beitragszahlung in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung und Altersvorsorge optimiert werden, um eine langfristige finanzielle Sicherheit zu gewährleisten?
Um die Beitragszahlung in verschiedenen Bereichen zu optimieren, ist es wichtig, frühzeitig mit der Altersvorsorge zu beginnen und regelmäßig in eine private Rentenversicherung einzuzahlen. Zudem sollte man sich über die verschiedenen Krankenversicherungsmodelle informieren, um die beste Versorgung zu einem angemessenen Beitrag zu erhalten. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse für die Altersvorsorge zu informieren, um die finanzielle Belastung zu reduzieren. Zudem kann eine regelmäßige Überprüfung der bestehenden Verträge und Tarife helfen, um die Beitragszahlung langfristig zu optimieren und eine finanzielle Sicherheit im Alter zu gewährleisten. **
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **


Ähnliche Suchbegriffe für Krankenversicherung
Top-Angebote
Produkte zum Begriff Krankenversicherung:
-
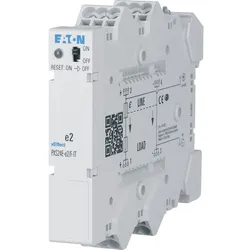
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wie können Beitragszahlungen in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung, Altersvorsorge und anderen sozialen Sicherungssystemen effektiv und gerecht gestaltet werden, um langfristige finanzielle Stabilität und soziale Absicherung zu gewährleisten?
Beitragszahlungen können effektiv gestaltet werden, indem sie auf einer solidarischen Basis beruhen, bei der diejenigen mit höherem Einkommen einen höheren Beitrag leisten. Dies gewährleistet eine gerechte Verteilung der finanziellen Lasten und stärkt die soziale Absicherung für alle. Langfristige finanzielle Stabilität kann durch eine nachhaltige Finanzplanung und regelmäßige Überprüfung der Beitragssätze erreicht werden, um sicherzustellen, dass sie den aktuellen und zukünftigen Bedürfnissen entsprechen. Darüber hinaus ist es wichtig, die Beitragszahlungen transparent zu gestalten und die Bürger über die Verwendung der Gelder zu informieren, um das Vertrauen in die sozialen Sicherungssysteme zu stärken. Schließlich sollten Anreize geschaffen werden, **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Ist der Zuschuss der Rentenversicherung zur privaten Krankenversicherung steuerpflichtig?
Ist der Zuschuss der Rentenversicherung zur privaten Krankenversicherung steuerpflichtig? Diese Frage lässt sich nicht pauschal beantworten, da es von verschiedenen Faktoren abhängt. Grundsätzlich sind Zuschüsse zur Krankenversicherung steuerfrei, solange sie bestimmte Höchstgrenzen nicht überschreiten. Es ist daher wichtig, die genauen Bedingungen des Zuschusses und die steuerrechtlichen Regelungen zu prüfen, um festzustellen, ob er steuerpflichtig ist. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um eine klare Antwort zu erhalten. **

Wie hoch ist der Zuschuss der Rentenversicherung zur privaten Krankenversicherung?
Der Zuschuss der Rentenversicherung zur privaten Krankenversicherung beträgt in der Regel die Hälfte des Beitrags zur Krankenversicherung, jedoch maximal die Hälfte des Höchstbeitrags zur gesetzlichen Krankenversicherung. Dieser Zuschuss wird nur gewährt, wenn die versicherte Person bestimmte Voraussetzungen erfüllt, wie zum Beispiel eine bestimmte Rentenhöhe oder eine bestimmte Anzahl an Versicherungsjahren. Es ist wichtig zu beachten, dass der Zuschuss nicht automatisch gewährt wird, sondern beantragt werden muss. Die genauen Bedingungen und Höhe des Zuschusses können je nach individueller Situation variieren. **
Wie hoch ist der Zuschuss der Rentenversicherung zur freiwilligen Krankenversicherung?
Wie hoch ist der Zuschuss der Rentenversicherung zur freiwilligen Krankenversicherung? Der Zuschuss beträgt in der Regel die Hälfte des allgemeinen Beitragssatzes zur gesetzlichen Krankenversicherung. Aktuell liegt der allgemeine Beitragssatz bei 14,6%, sodass der Zuschuss in der Regel 7,3% beträgt. Dieser Zuschuss wird direkt an die Krankenkasse gezahlt und mindert somit die Beitragslast des Versicherten. Es ist jedoch zu beachten, dass der Zuschuss nur gewährt wird, wenn der Versicherte rentenversicherungspflichtig ist und freiwillig in der gesetzlichen Krankenversicherung versichert ist. **
Top-Angebote
Produkte zum Begriff Krankenversicherung:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragszahlung in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung und Altersvorsorge optimiert werden, um eine langfristige finanzielle Sicherheit zu gewährleisten?
Um die Beitragszahlung in verschiedenen Bereichen zu optimieren, ist es wichtig, frühzeitig mit der Altersvorsorge zu beginnen und regelmäßig in eine private Rentenversicherung einzuzahlen. Zudem sollte man sich über die verschiedenen Krankenversicherungsmodelle informieren, um die beste Versorgung zu einem angemessenen Beitrag zu erhalten. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse für die Altersvorsorge zu informieren, um die finanzielle Belastung zu reduzieren. Zudem kann eine regelmäßige Überprüfung der bestehenden Verträge und Tarife helfen, um die Beitragszahlung langfristig zu optimieren und eine finanzielle Sicherheit im Alter zu gewährleisten. **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wie können Beitragszahlungen in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung, Altersvorsorge und anderen sozialen Sicherungssystemen effektiv und gerecht gestaltet werden, um langfristige finanzielle Stabilität und soziale Absicherung zu gewährleisten?
Beitragszahlungen können effektiv gestaltet werden, indem sie auf einer solidarischen Basis beruhen, bei der diejenigen mit höherem Einkommen einen höheren Beitrag leisten. Dies gewährleistet eine gerechte Verteilung der finanziellen Lasten und stärkt die soziale Absicherung für alle. Langfristige finanzielle Stabilität kann durch eine nachhaltige Finanzplanung und regelmäßige Überprüfung der Beitragssätze erreicht werden, um sicherzustellen, dass sie den aktuellen und zukünftigen Bedürfnissen entsprechen. Darüber hinaus ist es wichtig, die Beitragszahlungen transparent zu gestalten und die Bürger über die Verwendung der Gelder zu informieren, um das Vertrauen in die sozialen Sicherungssysteme zu stärken. Schließlich sollten Anreize geschaffen werden, **
Ähnliche Suchbegriffe für Krankenversicherung
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WAGO Absicherung 24VDC 4x10A 787-1664)Einleitung Die WAGO Absicherung 24VDC 4x10A 787-1664 ist eine Sicherungslösung für elektrische Anwendungen mit einer Nennspannung von 24 Volt Gleichstrom. Eigenschaften • Elektronischer Schutzschalter mit 4 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Einschaltkapazität von über 50.000 µF pro Kanal \n• Jeder Kanal mit dreifarbig beleuchtetem Taster für Ein-/Ausschalten, Rücksetzen und Diagnose \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Kommunikationsfähig Lieferumfang • 1 x elektronischer Schutzschalter 4-kanalig 24VDC 4x10A (787-1664)156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gamisch, Annett: Eingruppierung Tarifvertrag VersorgungEingruppierung Tarifvertrag Versorgung , Den TV-V korrekt umsetzen , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20240508, Produktform: Kartoniert, Autoren: Gamisch, Annett~Mohr, Thomas, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 288, Keyword: Arbeitsvertragsrichtlinien; Berufsbilder; Eingruppierungskatalog; Entgeltordnung; Heraushebungsmerkmale; Mitbestimmung; Stellenbeschreibung; Tätigkeiten; Öffentlicher Dienst; Übertragung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Energiewirtschaft~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Tarifvertrag~Vertrag / Tarifvertrag, Fachkategorie: Energiewirtschaft und -versorgung~Öffentlicher Dienst und öffentlicher Sektor~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 134, Höhe: 19, Gewicht: 428, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Ist der Zuschuss der Rentenversicherung zur privaten Krankenversicherung steuerpflichtig?
Ist der Zuschuss der Rentenversicherung zur privaten Krankenversicherung steuerpflichtig? Diese Frage lässt sich nicht pauschal beantworten, da es von verschiedenen Faktoren abhängt. Grundsätzlich sind Zuschüsse zur Krankenversicherung steuerfrei, solange sie bestimmte Höchstgrenzen nicht überschreiten. Es ist daher wichtig, die genauen Bedingungen des Zuschusses und die steuerrechtlichen Regelungen zu prüfen, um festzustellen, ob er steuerpflichtig ist. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um eine klare Antwort zu erhalten. **
-
Wie hoch ist der Zuschuss der Rentenversicherung zur privaten Krankenversicherung?
Der Zuschuss der Rentenversicherung zur privaten Krankenversicherung beträgt in der Regel die Hälfte des Beitrags zur Krankenversicherung, jedoch maximal die Hälfte des Höchstbeitrags zur gesetzlichen Krankenversicherung. Dieser Zuschuss wird nur gewährt, wenn die versicherte Person bestimmte Voraussetzungen erfüllt, wie zum Beispiel eine bestimmte Rentenhöhe oder eine bestimmte Anzahl an Versicherungsjahren. Es ist wichtig zu beachten, dass der Zuschuss nicht automatisch gewährt wird, sondern beantragt werden muss. Die genauen Bedingungen und Höhe des Zuschusses können je nach individueller Situation variieren. **
-
Wie hoch ist der Zuschuss der Rentenversicherung zur freiwilligen Krankenversicherung?
Wie hoch ist der Zuschuss der Rentenversicherung zur freiwilligen Krankenversicherung? Der Zuschuss beträgt in der Regel die Hälfte des allgemeinen Beitragssatzes zur gesetzlichen Krankenversicherung. Aktuell liegt der allgemeine Beitragssatz bei 14,6%, sodass der Zuschuss in der Regel 7,3% beträgt. Dieser Zuschuss wird direkt an die Krankenkasse gezahlt und mindert somit die Beitragslast des Versicherten. Es ist jedoch zu beachten, dass der Zuschuss nur gewährt wird, wenn der Versicherte rentenversicherungspflichtig ist und freiwillig in der gesetzlichen Krankenversicherung versichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.